সংসার চালাতে ঋণের বোঝা প্রায় অর্ধেক পরিবারের: আয়ের চেয়ে ব্যয় বেশি, সবচেয়ে চাপে গ্রামের মানুষ
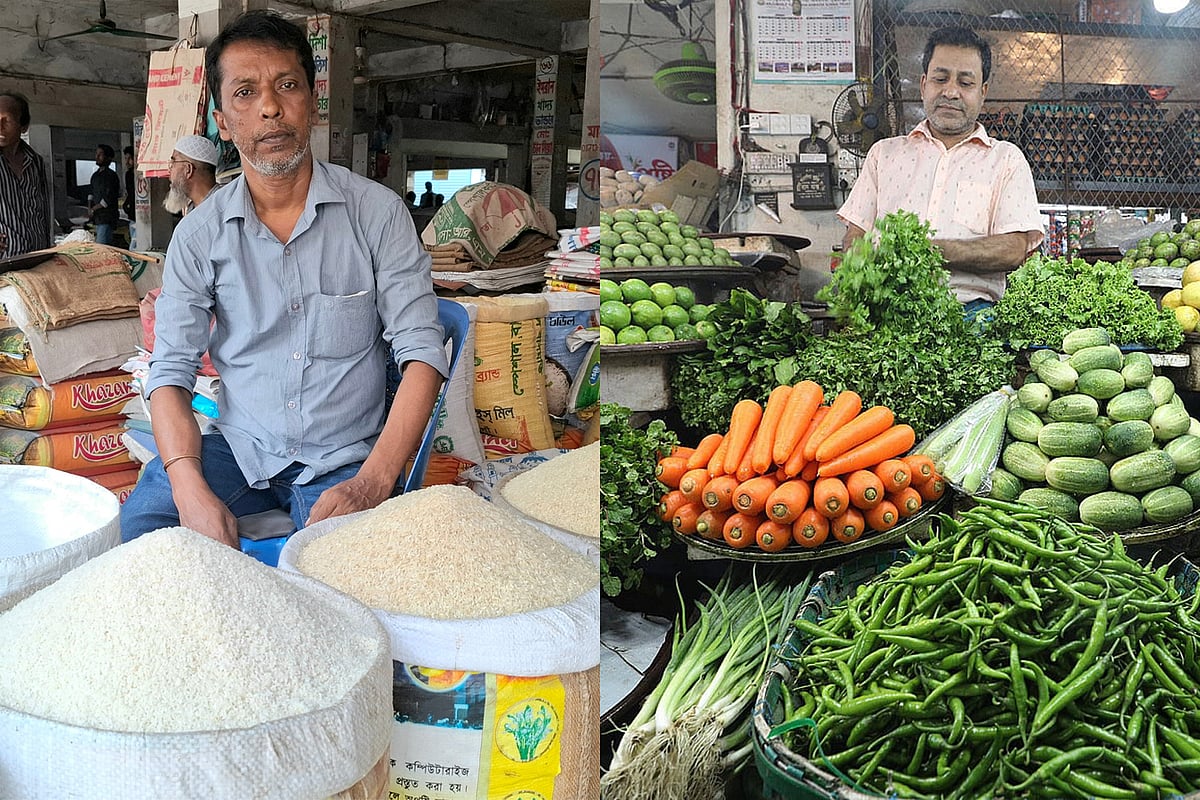
ঋণ করে সংসার চালাতে হচ্ছে দেশের অর্ধেকের কাছাকাছি পরিবারকে। জীবনযাত্রার ব্যয় বেড়ে যাওয়া এবং আয় স্থবির হয়ে যাওয়ায় এমন পরিস্থিতি তৈরি হয়েছে। বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) বিশেষ এক জরিপে উঠে এসেছে এই উদ্বেগজনক চিত্র।
জরিপের তথ্য অনুযায়ী দেশের ৪৭ দশমিক ৪২ শতাংশ পরিবার ঋণগ্রস্ত। এর মধ্যে শহরের তুলনায় গ্রামের পরিবারগুলো বেশি চাপে রয়েছে। জাতীয় পর্যায়ে একটি পরিবারের গড় মাসিক আয় ৩৩ হাজার ৫১৩ টাকা, অথচ পরিবারপ্রতি গড় মাসিক ব্যয় ৩৫ হাজার ৩১১ টাকা—অর্থাৎ আয়ের চেয়ে ব্যয় বেশি।
নবম জাতীয় বেতনকাঠামোর সুপারিশ তৈরির আগে অন্তর্বর্তী সরকারের সময় এই জরিপ করা হয়। জাতীয় বেতন কমিশনের অনুরোধে জরিপটি করা হয়েছিল গত বছরের ১৪ থেকে ১৮ সেপ্টেম্বর।
বিবিএসের দারিদ্র্য ও জীবিকা পরিসংখ্যান সেল ‘জীবনযাত্রার মান জরিপ ২০২৫’ শীর্ষক প্রতিবেদনটি তৈরি করে। তার আগে কম্পিউটারের সহায়তায় ডিজিটাল সাক্ষাৎকার পদ্ধতিতে তথ্য সংগ্রহ করা হয়। গ্রাম, শহর ও সিটি করপোরেশন এলাকার ১৫০টি প্রাথমিক নমুনা এলাকা থেকে মোট ৩ হাজার পরিবারের সাক্ষাৎকার নেওয়া হয়।
বিবিএসের প্রতিবেদনে বলা হয়, গত এক বছরে গ্রামাঞ্চলের ৫১ দশমিক ৯১ শতাংশ, শহরাঞ্চলের ৪০ দশমিক ১৯ শতাংশ এবং সিটি করপোরেশন এলাকার ৩২ দশমিক ১১ শতাংশ পরিবার মৌলিক জীবনযাত্রার ব্যয় মেটাতে ঋণ নিতে বাধ্য হয়েছে। গ্রামে ঋণ নেওয়ার হার শহরের চেয়ে স্পষ্টভাবে বেশি।
২০২২ সালের খানা আয় ও ব্যয় জরিপের সঙ্গে তুলনা করলে চাপের মাত্রা আরও স্পষ্ট হয়। সে সময় জাতীয় পর্যায়ে একটি পরিবারের গড় আয় ছিল ৩২ হাজার ৪২২ টাকা এবং গড় ব্যয় ছিল ৩১ হাজার ৫০০ টাকা—তখন আয় ব্যয়ের চেয়ে বেশি ছিল। এখন সেই চিত্র উল্টে গেছে।
ব্যয়ের দিক থেকে সিটি করপোরেশন এলাকায় পরিবারের গড় মাসিক ব্যয় সবচেয়ে বেশি, ৪৬ হাজার ৭৭৮ টাকা। শহরাঞ্চলে প্রতি পরিবারের মাসিক ব্যয় ৩৭ হাজার ৩৪৪ টাকা এবং গ্রামাঞ্চলে ৩২ হাজার ৫৩২ টাকা।
জরিপ বলছে, জাতীয় পর্যায়ে পরিবারের মাসিক ব্যয়ের অর্ধেক খাবারে এবং অর্ধেক খাবারবহির্ভূত খাতে যায়। তবে অঞ্চলভেদে চিত্র আলাদা—গ্রামে খাবারের পেছনে ব্যয় বেশি, শহরে বেশি খাবারবহির্ভূত খাতে। সিটি করপোরেশন এলাকার পরিবারগুলোর মাসিক ব্যয়ের ৫৬ দশমিক ৭ শতাংশই হয় খাবারবহির্ভূত খাতে।
এদিকে গত সেপ্টেম্বর পর্যন্ত টানা ৫৬ মাস মজুরি বৃদ্ধির হার মূল্যস্ফীতির চেয়ে কম ছিল। বিবিএসের মজুরি সূচক অনুযায়ী গত সেপ্টেম্বরে মজুরি বৃদ্ধির হার কমে ৭ দশমিক ৯ শতাংশে দাঁড়িয়েছে, আগের মাসে যা ছিল ৮ দশমিক শূন্য ৫ শতাংশ। কৃষি, শিল্প ও সেবা খাতের ৬৩টি পেশায় কম বেতন পাওয়া দক্ষ ও অদক্ষ শ্রমিকদের মজুরি পর্যবেক্ষণ করে এই সূচক তৈরি করে বিবিএস।
বিশ্বব্যাংকের ৬ অক্টোবর প্রকাশিত বাংলাদেশ উন্নয়ন হালনাগাদ প্রতিবেদনে বলা হয়, অর্থনৈতিক চাপের প্রধান কারণ চার বছর ধরে চলা মূল্যস্ফীতির ঊর্ধ্বগতি, যা ধারাবাহিকভাবে পরিবারের ক্রয়ক্ষমতা কমিয়ে দিয়েছে। দীর্ঘস্থায়ী অর্থনৈতিক মন্থরতা, শ্রমের চাহিদা দুর্বল থাকা এবং মূল্যস্ফীতি অব্যাহত থাকায় জীবনযাত্রার মান ক্ষতিগ্রস্ত হচ্ছে।
বিশ্বব্যাংকের হিসাবে দেশে দারিদ্র্যের হার ২০২২ সালের ১৮ দশমিক ৭ শতাংশ থেকে বেড়ে ২০২৬ সালে ২২ দশমিক ৫ শতাংশে দাঁড়াতে পারে। একই সময়ে দৈনিক ৩ ডলারের আন্তর্জাতিক দারিদ্র্যসীমা অনুযায়ী অতিদারিদ্র্যের হার ৫ দশমিক ৯ শতাংশ থেকে বেড়ে ১০ দশমিক ১ শতাংশে পৌঁছেছে। জ্বালানিসংকটে ব্যবসাপ্রতিষ্ঠানগুলোর উৎপাদনক্ষমতা কমে যাওয়ায় শিল্প খাতে নতুন কর্মসংস্থান সৃষ্টিও বাধাগ্রস্ত হয়েছে।
বেসরকারি গবেষণা সংস্থা পাওয়ার অ্যান্ড পার্টিসিপেশন রিসার্চ সেন্টার (পিপিআরসি) গত শনিবার এক প্রতিবেদনে বলেছে, ২০২৫ সালে দেশের ২৭ দশমিক ৯৩ শতাংশ মানুষ উচ্চ দারিদ্র্যসীমার নিচে ছিল। সংসার চালানোর ঘাটতি মেটাতে পরিবারগুলোকে হয় ঋণ করতে হচ্ছে, নয়তো সঞ্চয় ভাঙতে হচ্ছে।
বিবিএসের জরিপ প্রসঙ্গে গবেষণা সংস্থা সানেমের নির্বাহী পরিচালক সেলিম রায়হান বলেন, দেশে চার বছর ধরে উচ্চ মূল্যস্ফীতি চলছে এবং জরিপে যে চিত্র উঠে এসেছে, তা বিশ্বাসযোগ্যই মনে হচ্ছে। তাঁর ভাষায়, একটু ভালো থাকা মানুষেরাও এখন ঋণ করছেন, তবে তার কারণ ভিন্ন।
সেলিম রায়হান বলেন, দেয়ালে পিঠ ঠেকে যাওয়া গরিব মানুষেরা ঋণ করেন খাওয়াদাওয়া, চিকিৎসা ও শিক্ষা খরচের জন্য। দারিদ্র্যের হার বৃদ্ধি, বিনিয়োগের শ্লথগতি ও কর্মসংস্থানের সুযোগ সৃষ্টি না হওয়ার এই সময়ে ঋণগ্রস্ত পরিবারের সংখ্যাটা খুবই উদ্বেগের। এই চিত্র থেকে বের হতে আয়, কর্মসংস্থান ও মূল্যস্ফীতি—তিন দিকেই কার্যকর অগ্রগতি এখন সবচেয়ে জরুরি প্রশ্ন হয়ে দাঁড়িয়েছে.